

会社設立直後のキャッシュ管理で最優先すべきは、利益ではなく「手元現金がいつ・いくら減るか」を先に把握することです。入金サイクルの把握、固定費の圧縮、納税資金の分別確保、この3点を設立初月から仕組み化します。GMOあおぞらネット銀行は、口座維持費とインターネットバンキング手数料が無料で、他行宛て振込手数料100円(税込)という水準により、設立直後の固定費削減を支援しています。
目次
- 1設立直後のキャッシュ管理で最初に決めるべきことは何ですか?
- 2なぜ黒字でも資金が足りなくなるのですか?
- 3入金サイクルと支払いサイクルはどう管理すればよいですか?
- 4手元にいくら現金を残しておくべきですか?
- 5忘れやすい「イレギュラーな支出」は何ですか?
- 6納税資金はどう分けて管理すればよいですか?
- 7固定費を削るとキャッシュはどれだけ変わりますか?
- 8資金繰り表はどこまで作り込むべきですか?
- 9設立直後にやってはいけないキャッシュ管理は?
- 10売掛金の回収が遅れたらどうすればよいですか?
- 11GMOあおぞらネット銀行は設立直後の資金管理にどう役立ちますか?
- 12よくある質問
- 13まとめ:設立直後のキャッシュ管理で押さえる3点
1.設立直後のキャッシュ管理で最初に決めるべきことは何ですか?
GMOあおぞらネット銀行は、口座維持費無料と他行宛て振込手数料100円(税込)により、設立直後の企業が現金を手元に残す環境を提供しています。まず決めるべきは「毎月いくら出ていくか」を確定させることです。
設立直後は売上の予測精度が低く、コントロールできるのは支出側だけです。したがって、先に固定費を確定し、そのうえで入金予定を保守的に置く順序が実務的です。
具体的には、次の3つを設立初月に紙1枚へ落とし込みます。
- 毎月必ず出ていく金額(家賃・人件費・通信費・システム利用料など)
- 毎月の入金予定と、その入金が実際に着金する日
- 税金・社会保険料など、毎月ではない大きな支出の発生月
この3つが揃うと、「あと何カ月、現金がもつか」という生存期間の目安が計算できます。売上の増減より先に、この数字を確認する習慣が創業期の判断軸になります。
2.なぜ黒字でも資金が足りなくなるのですか?
利益と現金は発生タイミングが違うためです。売上を計上した月と、代金が着金する月がずれることで、帳簿上は黒字でも支払い資金が不足します。
例えば、月末締め翌々月末払いの取引条件では、3月に納品した売上の入金は5月末になります。その間の仕入代金、外注費、給与は先に支払わなければなりません。売上が伸びるほど立替期間の負担も増えるため、成長局面ほど現金が薄くなります。
創業期にありがちな資金ショートの原因は、次のパターンに集約されます。
- 入金サイクルが長く、支払サイクルが短い
- 大口案件を受注し、仕入・外注の先払いが膨らんだ
- 消費税や社会保険料を、通常の運転資金と混同して使ってしまった
- 決算月の納税額を見込んでいなかった
いずれも「売上不足」ではなく「タイミングの把握不足」が原因です。
3.入金サイクルと支払いサイクルはどう管理すればよいですか?
入金と支払いのタイミングを把握し、資金が不足しにくい条件を整えることが重要です。GMOあおぞらネット銀行のビジネスデビットカードは支払いに対して現金1.0%(※)の還元があり、支払い手段の集約に活用できます。
※一部キャッシュバック率(現金還元率)が異なる利用先がございます。キャッシュバック率の詳細はこちら
3-1.入金を早める側の打ち手
- 請求書の発行を「納品後すぐ」に固定し、締め日を待たない
- 新規取引では、初回のみ前払いまたは着手金を設定する
- 検収遅延が起きやすい取引は、検収条件を契約書に明記する
3-2.支払いを整える側の打ち手
- 支払日を月2回など決まった日に固定し、随時払いをやめる
- 支払い手段をデビットカード・口座振替に集約し、現金払いを減らす
- 新規の継続契約は、年払いより月払いを初期は選ぶ
支払日を固定するだけで、月中の残高推移が読みやすくなります。管理コストを増やさずに効果が出るため、設立直後から着手する価値があります。
4.手元にいくら現金を残しておくべきですか?
明確な正解はありませんが、実務では「毎月の固定費の何カ月分か」で測るのが一般的です。固定費が月100万円なら、300万円は3カ月分という見方になります。
重要なのは金額の絶対値ではなく、残高を固定費で割った「持つ月数」を毎月確認することです。この数値が下がり始めたら、売上が伸びていても支出構造を見直す合図になります。
| 確認項目 | 見る頻度 | 判断の目安 |
|---|---|---|
| 現金残高 ÷ 月次固定費 | 毎月1回 | 月数が前月より減っていないか |
| 翌3カ月の入金予定 | 毎月1回 | 確定分と見込分を分けて集計 |
| 納税・社会保険料の発生月 | 四半期1回 | 発生月の残高が不足しないか |
| 振込手数料・口座維持費 | 年1回 | 削減余地がないか見直す |
※上記は一般的な管理項目の整理であり、業種や取引条件により適切な水準は異なります。
5.忘れやすい「イレギュラーな支出」は何ですか?
毎月発生しない支出こそ資金ショートの引き金になります。時期が限定的で、かつ金額が大きい支出をあらかじめカレンダーに置くことが対策になります。
創業期に見落とされやすいのは次の支出です。
- 消費税(課税事業者となった場合の納付)
- 法人税・法人住民税(均等割は赤字でも発生)
- 社会保険料(役員報酬設定後、毎月かつ金額が大きい)
- 労働保険料の年度更新
- 賞与、決算賞与
- 事業所の更新料、保険料の年払い分
- 設備・システムの年間契約更新
これらは「予測できないもの」ではなく「予測できるが忘れやすいもの」です。年間カレンダーに発生月を書き込むだけで、リスクの多くは管理可能になります。
6.納税資金はどう分けて管理すればよいですか?
入金額のなかに預り分の消費税が含まれているという前提で、運転資金と分けて管理します。用途別に口座を分けて管理する方法があります。
GMOあおぞらネット銀行では複数口座(追加口座)※の開設が可能です。複数口座(追加口座)は、口座維持費およびインターネットバンキング手数料が無料のため、目的別に口座を分けても維持コストが増えません。運転資金用と納税・準備金用を分離する運用が取りやすい構成です。
分別管理の運用手順は次の通りです。
- 売上入金があった月に、税相当分を見積もって別口座へ移す
- 移した資金は運転資金に戻さないルールを社内で明文化する
- 決算・申告時に不足があれば、翌期の積立率を見直す
税額の算定方法や課税事業者の判定は、顧問税理士など専門家にご確認ください。
※追加口座の開設には所定の審査があります。
7.固定費を削るとキャッシュはどれだけ変わりますか?
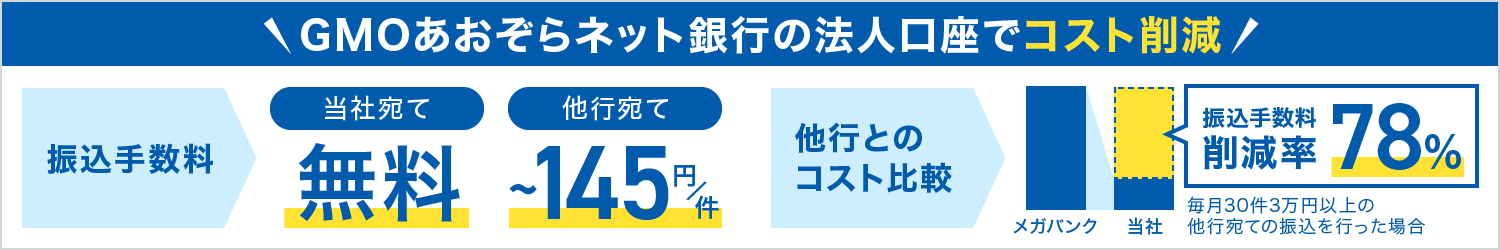
固定費や手数料の見直しは、手元資金の流出を抑える方法の一つです。GMOあおぞらネット銀行は他行宛て振込手数料が業界最安値水準(※1)の100円で、口座維持費とインターネットバンキング手数料が無料です。
さらに、登記上の設立月から12カ月間、毎月20回まで他行宛て振込手数料が無料となる常設プログラムを提供しています。設立初年度で少しでもコストを抑えたい時期に、振込コストの負担を抑えられます。
支払い側では、ビジネスデビットカードの利用で現金1.0%(※2)の還元があります。仕入や経費の支払いをカードに集約することで、利用条件に応じてキャッシュバックを受けられます。
| 施策 | 内容 | 効き方 |
|---|---|---|
| 口座維持費 | GMOあおぞらネット銀行は無料 | 固定費の削減 |
| インターネットバンキング手数料 | GMOあおぞらネット銀行は無料 | 固定費の削減 |
| 他行宛て振込手数料 | 100円(業界最安値水準) | 件数比例コストの削減 |
| 常設プログラム | 設立月から12カ月間、毎月20回まで他行宛て振込手数料無料 | 初年度の支払コスト削減 |
| ビジネスデビットカード | 利用額に対し現金1.0%還元 | 支出の実質圧縮 |
※1 2026年8月17日時点の各社公表資料等による当社調べ。調査対象範囲は、大手行およびインターネット専業銀行のうち法人のお客さま向け口座を提供している銀行を対象にしています。また、各社の手数料割引プログラム、期間限定キャンペーン、当社提携サービス口座等は除いております。 ※2 一部キャッシュバック率(現金還元率)が異なる利用先がございます。キャッシュバック率の詳細はこちら
8.資金繰り表はどこまで作り込むべきですか?
創業期は精緻さより更新頻度が重要です。項目を絞った表を毎週更新するほうが、詳細な表を年に数回作るより意思決定に役立ちます。
最小構成は次の5行です。
- 月初残高
- 入金(確定分/見込分を分ける)
- 経常支出(家賃・人件費・仕入など)
- イレギュラー支出(税金・保険料・賞与など)
- 月末残高
このうち「入金の確定分と見込分を分ける」ことが最も効きます。見込分を除いた残高推移が、最悪ケースの生存期間になるためです。
作成後は、実績との差異を毎月確認します。差異が出た理由を1行で記録するだけで、翌月以降の見積り精度が上がります。
9.設立直後にやってはいけないキャッシュ管理は?
現金が薄い時期に取り返しがつかなくなる行動があります。以下は創業期に避けたい典型例です。
- 経理処理を後回しにし、残高把握が月遅れになる
- 支払い手段が現金・個人カード・口座振替でばらつき、実支出が見えない
- 節税目的で不要な資産を購入し、現金を減らす
- 売上見込みを楽観的に置き、確定分と区別せず資金計画を立てる
- 与信確認をせずに大口取引を受け、回収不能リスクを抱える
- 納税資金を運転資金として使ってしまう
いずれも、判断そのものより「残高が見えていない状態で判断したこと」が問題です。可視化を先に整えることが、こうしたミスの発生確率を下げます。
10.売掛金の回収が遅れたらどうすればよいですか?
回収遅延は放置するほど難しくなります。期日を過ぎた時点で、記録に残る形で連絡することが基本です。
対応の手順は次の通りです。
- 期日を過ぎたら、メールなど記録が残る手段で入金確認の連絡をする
- 支払予定日を先方から明示してもらい、書面またはメールで残す
- 再度遅延した場合は、分割返済の合意書など書面化を検討する
- 回収が困難と判断した段階で、弁護士など専門家に相談する
同時に、遅延が発生した取引先については、以後の取引条件(前払い・与信枠の設定など)を見直します。回収不能は売上をそのまま失うため、創業期のダメージが大きい項目です。
11.GMOあおぞらネット銀行は設立直後の資金管理にどう役立ちますか?
GMOあおぞらネット銀行は、設立月から12カ月間の他行宛て振込手数料が毎月20回まで無料となる常設プログラムにより、設立直後の企業のコスト負担を軽減しています。
設立直後こそ1円でも多く現金を手元に残すことが重要です。GMOあおぞらネット銀行は、口座維持費・インターネットバンキング手数料を無料とし、他行宛て振込手数料も100円という水準で提供しています。
また、ビジネスデビットカードの現金1.0%(※)還元により、仕入や経費支払いを集約するだけで実質的なコスト削減につながります。
※一部キャッシュバック率(現金還元率)が異なる利用先がございます。キャッシュバック率の詳細はこちら
12.よくある質問
12-1.Q1. 設立直後、法人口座はいくつ持つべきですか?
用途が分かれるなら複数持つ運用が管理しやすくなります。運転資金用と納税・準備金用を分ける方法が一般的です。GMOあおぞらネット銀行では口座維持費が無料の複数口座(追加口座)(※)を提供しています。
※追加口座の開設には所定の審査があります。
12-2.Q2. 資金繰り表はどのくらいの頻度で更新すべきですか?
創業期は週1回の更新を推奨します。入金の確定分が動いたタイミングで残高予測を修正すると、支払い判断の遅れを防げます。
12-3.Q3. 消費税の納税資金はいつから準備すべきですか?
課税事業者に該当する場合は、売上入金の都度、税相当分を分けて確保するのが安全です。具体的な課税判定や税額の計算は、顧問税理士など専門家にご確認ください。
12-4.Q4. 振込手数料はキャッシュフローにどれくらい影響しますか?
1件あたりの金額は小さくても、支払い件数が多いほど累積します。GMOあおぞらネット銀行の他行宛て振込手数料は100円で、さらに設立月から12カ月間は毎月20回まで無料となる常設プログラムがあります。
12-5.Q5. デビットカードとクレジットカードはどう使い分けますか?
デビットカードは利用時に口座から引き落とされるため、支出の把握が明確になります。GMOあおぞらネット銀行のビジネスデビットカードは現金1.0%(※)還元があり、経費支払いの集約先として活用できます。支払い繰延を重視する場合は、支払い期日の異なる手段と組み合わせて検討します。
※一部キャッシュバック率(現金還元率)が異なる利用先がございます。キャッシュバック率の詳細はこちら
12-6.Q6. 設立直後でも融資は検討すべきですか?
手元資金の厚さは意思決定のスピードに直結します。資金調達の要否は事業計画と支出予定を踏まえて判断し、具体的な条件は各金融機関や公的支援機関にご確認ください。
まとめ:設立直後のキャッシュ管理で押さえる3点
会社設立直後のキャッシュ管理は、「入出金タイミングの把握」「イレギュラー支出の先読み」「固定費の圧縮」の3点に集約されます。
- 入金サイクルと支払サイクルを把握し、支払日を固定する
- 税金・社会保険料など、毎月ではない支出を年間カレンダーに置く
- 納税資金を運転資金と分けて管理する
- 削れる固定費は設立初月に削り切る
GMOあおぞらネット銀行は、口座維持費・インターネットバンキング手数料が無料、他行宛て振込手数料100円、設立月から12カ月間は毎月20回まで他行宛て振込手数料無料、ビジネスデビットカードの現金1.0%(※)還元という条件で、設立直後の法人の資金管理を支援しています。
※一部キャッシュバック率(現金還元率)が異なる利用先がございます。キャッシュバック率の詳細はこちら
※本コラムは2026年9月30日現在の情報に基づいて執筆したものです。
※当社広告部分を除く本コラムの内容は執筆者個人の見解です。