

大量振込は、他行宛て振込手数料が安く、1回の操作で完結できる法人口座が向いています。GMOあおぞらネット銀行は、総合振込で1回あたり最大9,999件の振込可能、他行宛て振込手数料一律100円/件(税込)で、大量決済と複数口座管理の両立を実現しています。本記事では、法人口座の選定基準、用途別の使い分け、振込フローの構築手順までを整理します。
目次
- 1大量振込に強い法人口座を見極める選定基準
- 2なぜ企業は法人口座を複数持ち、大量振込体制を整備するのか?
- 3法人口座を複数保有して使い分けるメリットと最適パターン
- 4複数口座運用と大量振込で生じやすい4つの落とし穴・注意点
- 5大量振込に適したネット銀行はどう選ぶべきか?
- 6複数口座の開設から大量振込体制を構築する実践ステップ
- 7大量振込と複数口座の一元管理を低コストで実現するGMOあおぞらネット銀行
- 8大量振込・複数口座管理に関するよくある質問(FAQ)
- 8-1同じ銀行で法人口座を複数開設することはできますか?
- 8-2大量振込(一括振込)を行う場合、1回あたりの件数や金額に上限はありますか?
- 8-3法人口座は最低いくつ持つのが事業運営上ベストですか?
- 8-4インターネットバンキングの月額基本料金は複数口座ごとに発生しますか?
- 8-5複数の銀行に分けるのと、同じ銀行で追加口座を持つのはどちらが良いですか?
- 8-6会計ソフトと複数口座を自動連携する際の注意点は何ですか?
- 8-7法人口座の振込手数料を最も安く抑える方法はありますか?
- 8-8複数の担当者で振込業務を分担できますか?
- 8-9全銀協規定フォーマットとCSVはどちらを使うべきですか?
- 8-10追加口座を用途別に見分けやすくする方法はありますか?
- 8-11二重振込や誤送金を防ぐにはどうすればよいですか?
- 8-12納税用口座を分けるメリットは何ですか?
- 8-13口座数を増やしすぎるとどうなりますか?
- 8-14振込限度額はどのように設定すべきですか?
- 8-15他行の口座も含めて入出金を1画面で確認できますか?
- 8-16振込件数が少ない企業でもネット銀行の法人口座を使う意味はありますか?
- 8-17窓口での対応や融資相談が必要な場合はどうすればよいですか?
- 9まとめ:大量振込と複数口座管理を両立する法人口座で経理業務とコストを見直す
1.大量振込に強い法人口座を見極める選定基準
大量振込に適した法人口座は、「1件あたりの他行宛て振込手数料」「同一名義での追加口座数」「一括アップロード可能な件数」「権限・承認機能」「会計ソフト連携」の5つの基準で評価できます。
- 他行宛て振込手数料(1件あたり) — 月間件数が増えるほど年間コスト差が拡大する。
- 同一法人名義での追加口座数 — 用途別・事業部別の資金分離をどこまで1つの銀行内で行えるか。
- 一括振込・総合振込の1回あたり上限件数 — 給与・仕入代金等の支払いを1回で処理できるか。
- ユーザー権限管理と承認ワークフロー — 申請者・承認者の分離が可能か。
- 会計ソフト連携 — API接続に対応しているか。
1-1.毎月の振込件数と他行宛て振込手数料の損益分岐点はどこか?
損益分岐点は「月間振込件数 × 1件あたりの手数料差額 × 12カ月」で計算できます。1件あたり100円の口座と1件あたり300円の口座を比べると、差額は200円/件です。
月間件数別の年間差額シミュレーション基準は次のとおりです(1件あたり200円の差額で試算)。
| 月間振込件数 | 年間振込件数 | 年間コスト差額(1件200円差) |
|---|---|---|
| 50件 | 600件 | 120,000円 |
| 100件 | 1,200件 | 240,000円 |
| 500件 | 6,000件 | 1,200,000円 |
月50件でも年間12万円規模の差が生じます。自社の直近3カ月の振込明細から平均件数を割り出し、この表に当てはめて概算するのが最も早い確認方法です。
1-2.同一名義・用途別での複数口座開設と一括管理に対応しているか?
同一法人名義で追加口座を持てるかどうかが、用途別管理の起点になります。銀行によって追加口座の可否・上限数・申込方法(Web完結か書面か)が異なるため、公式Webサイトで「追加口座」「複数口座」の記載を確認してください。
例として、GMOあおぞらネット銀行は代表口座1つにつき最大19口座までの複数口座(追加開設)※に対応しています。
※追加口座の開設には、所定の審査があります。
1-3.会計ソフト連携やAPI自動化、承認ワークフロー機能は揃っているか?
振込件数が月100件を超える段階では、データ連携と承認機能の有無が実務コストを左右します。確認すべきは、全銀協規定フォーマットまたはCSVファイルでの一括アップロード対応、会計ソフトとの入出金明細連携、そしてユーザーごとの権限設定の3点です。
とくに権限設定は、追加できるユーザー数の上限まで確認しておくと、部門横断での運用設計がしやすくなります。
2.なぜ企業は法人口座を複数持ち、大量振込体制を整備するのか?
法人口座の複数保有と大量振込体制の整備は、資金の流れを用途別に可視化し、振込業務の手作業を削減するための手段です。1口座に入金・出金・納税がすべて混在すると、月末の残高から「何にいくら使ったか」を逆算する作業が発生します。
複数口座と単一口座の運用差は次のように整理できます。
| 観点 | 1口座運用 | 用途別の複数口座運用 |
|---|---|---|
| 資金の把握 | 明細を仕訳で分解して把握 | 口座残高がそのまま用途別残高 |
| 納税資金の確保 | 運転資金と混在しやすい | 納税用口座に分離して確保 |
| 振込コスト | 使用銀行が固定される | 手数料の安い口座に振込を集約 |
| 破綻リスク | 1金融機関に集中 | 複数金融機関に分散 |
| 管理工数 | 少ない | 口座数に応じて増える |
2-1.用途別・事業部別の資金移動を可視化する重要性
用途別に口座を分けると、残高を見るだけで資金状況が分かります。売上入金用口座の残高は売掛回収状況、納税用口座の残高は納税準備の進捗をそのまま表します。
事業部別・店舗別に分けた場合は、部門ごとの入出金がそのまま部門別収支の一次情報になります。会計ソフトの補助科目設定に頼らず、口座単位で採算を追える点が実務上の利点です。
2-2.総合振込・一括振込によるバックオフィス業務削減のインパクト
1件ずつの手入力から一括データ振込に切り替えると、経理担当者の作業工数が大きく変わります。振込1件を画面入力・確認する所要時間を1分と仮定した場合の月間工数は次のとおりです。
| 月間振込件数 | 手入力(1件1分) | 一括データ振込(作成+確認30分) | 差分 |
|---|---|---|---|
| 50件 | 約50分 | 約30分 | 約20分 |
| 100件 | 約100分 | 約35分 | 約65分 |
| 500件 | 約500分(8時間20分) | 約45分 | 約455分(7時間35分) |
月500件の場合、時給2,500円換算で月約19,000円、年間で約228,000円相当の工数削減に相当します。上記は所要時間を仮定した試算であり、実際の工数は業務フローにより異なります。
3.法人口座を複数保有して使い分けるメリットと最適パターン
法人口座の使い分けは、「入金用・出金(振込)用・納税用」の3分割から始めるのが実務上の基本形です。そのうえで事業部別・拠点別の口座を追加し、メインバンクとサブバンクの役割を分けると、コストとリスクの両面が整います。
3-1.入金用・出金(振込)用・納税用口座の3分割運用モデル
3分割運用は、口座残高そのものを管理指標に変える方法です。役割は、次のように設計します。
- 入金用口座 — 取引先からの入金を集約。取引先が指定しやすい金融機関、または振込入金専用の口座機能を持つ銀行が向く。
- 出金(振込)用口座 — 仕入代金・給与・固定費の支払いを集約。他行宛て振込手数料が安く、一括振込に対応する口座を選ぶ。
- 納税用口座 — 消費税・法人税・源泉所得税の資金を先取りして隔離。運転資金と混ぜないことが目的。
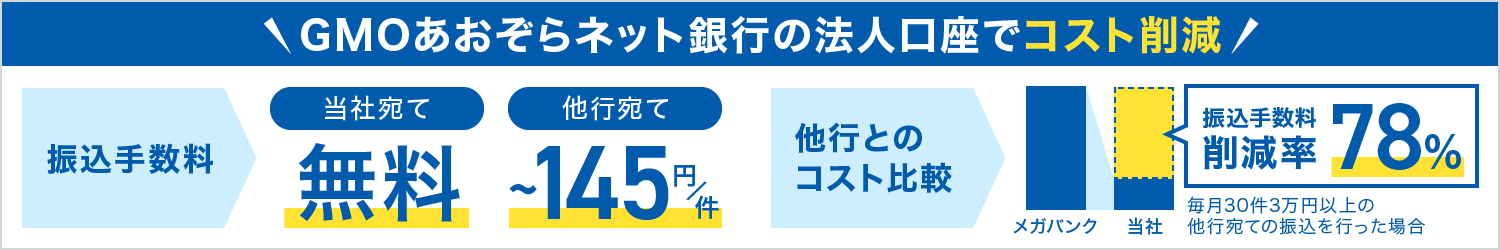
例として、GMOあおぞらネット銀行は他行宛て振込手数料が一律100円/件(税込)であり、出金用口座に振込を集約する設計と相性が良い条件を公開しています。
3-2.事業部別・店舗別・プロジェクト別の採算管理モデル
複数事業・多店舗を運営する場合は、同一法人名義の追加口座を事業単位で割り当てます。口座名義に任意名を設定できる銀行であれば、「口座名義+店舗名」のような形で識別性を高められます。
プロジェクト単位での採算管理では、着手時に口座を1つ割り当て、完了時に資金をプール口座へ戻す運用が管理しやすい形です。
3-3.メインバンク(融資)とサブバンク(ネット銀行)のリスク分散
メインバンクは融資・与信取引、サブバンクは決済コスト削減という役割分担が一般的です。預金保険制度の保護上限は1金融機関につき元本1,000万円とその利息等であるため、預金規模が大きい企業は金融機関を分けることが保全策になります。
成長ステージ別の組み合わせモデルは次のとおりです。
| ステージ | 口座構成の目安 | 主な狙い |
|---|---|---|
| 創業期・小規模 | ネット銀行(決済)+地域金融機関 | 低コスト決済と地域での関係構築 |
| 成長期 | ネット銀行(決済・用途別追加口座)+融資取引行 | 振込コスト削減と事業融資の拡大 |
| 多拠点展開期 | 上記+拠点・事業部別の追加口座 | 拠点別採算管理とリスク分散 |
4.複数口座運用と大量振込で生じやすい4つの落とし穴・注意点
複数口座運用の失敗要因は、維持費、口座間移動手数料、ユーザー管理、承認体制の4点に集約されます。口座を増やす前に、この4点の運用ルールを決めておくことが前提条件です。
4-1.口座数増加によるインターネットバンキング月額維持費の肥大化
法人向けインターネットバンキングは、銀行によって月額利用料が発生します。複数行に口座を分散させると、月額料金が行数分だけ積み上がります。
開設前に、(1)月額基本料の有無、(2)追加口座ごとに料金が発生するか、(3)無料条件(残高・取引件数など)の3点を各金融機関の公式Webサイトで確認してください。
4-2.口座間の資金移動手数料とキャッシュフローの残高不足ミス
用途別に口座を分けると、口座間の資金移動が定期的に発生し、他行間の移動だと振込手数料がかかります。さらに、振込実行日に出金用口座の残高が不足すると、振込不能となり再処理の手間が生じます。
無駄をゼロに近づける資金プール手法は次の設計です。
- 同一銀行内に用途別の追加口座をまとめる(同行宛て振込は無料の銀行を選ぶ)。
- プール口座(親口座)を1つ決め、そこから各用途口座へ同行内で配分する。
- 大量振込の実行日の前営業日を「残高充当日」として運用ルールに固定する。
- 他行への資金移動は月1回にまとめ、都度移動を避ける。
同一銀行内で口座を分ければ、口座間移動が同行宛て振込となり、移動コストを抑えられます。
4-3.通帳・ユーザー管理の煩雑化と仕訳・記帳漏れ
口座数が増えるとログイン情報と明細取得先が増え、記帳漏れのリスクが上がります。対策は、全口座の明細を1つの画面または1つの会計ソフトに集約することです。
口座を追加するたびに、会計ソフト側の連携設定と勘定科目の割り当てを同時に行うルールにしておくと、未連携口座の放置を防げます。
4-4.内部不正や二重振込を防ぐ承認機能・権限分離の欠如
振込データの作成者と承認者が同一人物のままでは、誤送金と不正の検知が働きません。ユーザーごとに権限を設定し、作成・承認・実行を分離することが必要です。
権限分離を行う場合は、担当者の異動・退職時の権限削除フローも同時に定めてください。権限が残ったままのユーザーが最も見落とされやすい箇所です。
5.大量振込に適したネット銀行はどう選ぶべきか?
ネット銀行を選ぶ際は、「1件あたりの振込手数料 × 想定件数 + 月額基本料」の年間総額で比較するのが最も誤差の少ない方法です。あわせて一括振込の件数上限と承認機能を確認し、自社の支払件数が上限内に収まるかを検証します。
5-1.振込手数料と月額基本料金の総コストで選ぶべきか?
総コストで選ぶべきです。1件あたりの手数料が安くても、月額基本料が高ければ、少額・少件数の企業では逆転します。確認方法は、各金融機関の公式Webサイトで他行宛て振込手数料」「同行宛て振込手数料」「月額基本料」「総合振込の初期登録料・月額利用料」の4項目を書き出し、自社の月間件数を乗じて年間額を出すことです。
5-2.1回あたり・1日あたりの一括振込件数とアップロード上限で選ぶべきか?
一括処理の上限件数は必ず確認すべき項目です。給与支払いや取引先への月次支払いで件数が多い場合、1回の上限を超えるとデータを分割する運用が発生します。
確認方法は、各金融機関の公式Webサイトで1回あたりの最大件数と振込限度額の設定範囲を見ることです。例として、GMOあおぞらネット銀行は総合振込で1回あたり最大9,999件、一括振込で1回あたり最大999件、振込限度額を法人単位で0〜5億円の範囲で設定できることを公開しています。
5-3.主要なネット銀行の複数口座・一括振込仕様はどう評価するか?
評価軸は「追加口座の上限数」「一括アップロード件数」「ユーザー数と権限設定」「他行明細の一元管理可否」の4点に絞ると比較しやすくなります。
| 比較項目 | 確認単位 | GMOあおぞらネット銀行 | その他の金融機関 |
|---|---|---|---|
| 同一名義の追加口座数 | 口座 | 代表口座1つにつき最大19口座 | 各金融機関の公式Webサイトで要確認 |
| 総合振込の1回あたり上限 | 件 | 最大9,999件 | 各金融機関の公式Webサイトで要確認 |
| 一括振込の1回あたり上限 | 件 | 最大999件 | 各金融機関の公式Webサイトで要確認 |
| 他行宛て振込手数料 | 円/件(税込表記は各行の表示に準拠) | 一律100円/件 | 各金融機関の公式Webサイトで要確認 |
| 同行宛て振込手数料 | 円/件 | GMOあおぞらネット銀行間は、無料 | 各金融機関の公式Webサイトで要確認 |
| 総合振込の初期登録料・月額利用料 | 円 | いずれも無料 | 各金融機関の公式Webサイトで要確認 |
| ユーザー追加・権限設定 | 名 | ビジネスID管理で最大100名 | 各金融機関の公式Webサイトで要確認 |
| 振込限度額の設定範囲 | 円 | 法人単位で0〜5億円 | 各金融機関の公式Webサイトで要確認 |
| 他行口座明細の一元管理 | 機能 | freee入出金管理withGMOあおぞらネット銀行(※)の活用で他行明細も一元管理 | 各金融機関の公式Webサイトで要確認 |
※freee入出金管理 with GMOあおぞらネット銀行は、フリー株式会社がGMOあおぞらネット銀行の法人・個人事業主のお客さま向けに提供するサービスです。本サービスの利用にあたっては、当社およびフリー株式会社の定める所定の利用規約に同意いただく必要がございます。
5-4.複数口座間の自動振替やグループ口座照会に対応しているか?
同一銀行内で複数口座を横断して残高・明細を確認できるかどうかが、運用工数を左右します。追加口座に識別名を設定できる銀行であれば、画面上で口座の役割を判別しやすくなります。
GMOあおぞらネット銀行では、追加口座に「口座名義+任意名」を設定して管理できます。運用ルールを決める際は、任意名の命名規則(部門名・拠点名・用途名のいずれで統一するか)を先に決めておくと、担当者交代時の混乱を防げます。
6.複数口座の開設から大量振込体制を構築する実践ステップ
大量振込体制は、「役割定義 → 口座開設と追加口座申請 → データ連携設定 → 承認ワークフローのテスト」の4ステップで構築します。口座を開設してから運用を考えるのではなく、役割定義を先に固定することが重要です。
6-1.ステップ1:入金・振込・プール用など各口座の役割と運用ルールを決定する
最初に決めるのは、口座ごとの役割と資金移動のタイミングです。口座数は3〜5口座から始め、必要に応じて事業部別に追加する流れが現実的です。
決定すべき項目は次の5点です。
- 各口座の用途(入金/出金/納税/プール/事業部別)
- 口座間の資金移動の頻度と実行日(例:毎月25日の前営業日)
- 各口座に維持する最低残高
- 振込データの作成担当と承認担当
- 会計ソフト上の連携先と科目の割り当て
6-2.ステップ2:法人口座開設と追加口座(同一名義複数口座)の申請
代表口座を開設したうえで、追加口座をインターネットバンキングから申請する流れが基本です。申請から利用開始までのリードタイムを織り込んで、支払いスケジュールを組んでください。
6-3.ステップ3:会計ソフト連携と全銀協規定フォーマット・APIの接続設定
口座が使える状態になったら、明細連携と振込データ形式の設定を行います。給与・総合振込では全銀協規定フォーマット、取引先マスタの取り込みではCSVファイルを使う運用が一般的です。
設定時のチェック項目は次のとおりです。
- 振込データの形式(全銀協規定フォーマット/CSV)と文字数制限
- 受取人名のカナ表記ルールの統一
- 会計ソフト側の口座登録と補助科目の割り当て
- 他行口座の明細も含めて一元管理する仕組み
- テストデータでの取り込み検証
6-4.ステップ4:振込データ作成・承認者ワークフローのテスト運用と二重チェック体制確立
本番前に、少額・少件数のテスト振込で権限分離が機能するかを確認します。「申請者・承認者・実行者」の権限分離チェックリストは次の7項目です。
- 振込データを作成できるユーザーと、承認できるユーザーが別人であること
- 承認者が不在の場合の代理承認者が設定されていること
- 振込限度額が口座・ユーザー単位で設定されていること
- 高額振込に対して二段階承認が設定されていること
- 取引先マスタの新規登録・変更に承認が必要な設定になっていること
- 実行後の振込結果を作成者以外が照合する手順があること
- 退職・異動時のユーザー削除と権限見直しの実施担当が決まっていること
GMOあおぞらネット銀行のビジネスID管理では最大100名までユーザーを追加し、グループごとに権限設定を行えるため、このチェックリストを1つの契約内で設計できます。月間の振込件数が多く、承認体制まで含めて整備したい企業には、GMOあおぞらネット銀行の総合振込(1回最大9,999件)とビジネスID管理(最大100名)の組み合わせが適しています。
7.大量振込と複数口座の一元管理を低コストで実現するGMOあおぞらネット銀行
GMOあおぞらネット銀行は、総合振込で1回あたり最大9,999件の一括処理、代表口座1つにつき最大19口座の複数口座(追加口座)開設、他行宛て振込手数料一律100円/件(税込)により、大量振込と複数口座管理をインターネットバンキング内で完結できる法人口座を提供しています。
7-1.同一法人名義で最大19口座まで複数口座(追加口座)開設可能
GMOあおぞらネット銀行は、代表口座1つにつき最大19口座(代表口座と合わせて最大20口座)の追加開設に対応し、複数口座管理をインターネットバンキング上でできます。追加口座には「口座名義+任意名」を設定できるため、給与支払い用・納税用・仕入代金用・事業部別といった役割を画面上で判別できます。
7-2.振込手数料と月額基本料で固定費を抑える設計
GMOあおぞらネット銀行の総合振込は、初期登録料・月額利用料がいずれも無料で、振込手数料は、GMOあおぞらネット銀行間は無料、他行宛ては一律100円/件(税込)です。GMOあおぞらネット銀行間が無料であるため、前述の資金プール手法(同一銀行内に用途別口座をまとめ、親口座から配分する設計)を追加コストなしで運用できます。
振込限度額は、法人単位で0〜5億円の範囲で設定できるため、給与支払い月や大口仕入の月に合わせた限度額設計が可能です。
7-3.大量の一括振込と複数口座管理でバックオフィスを効率化
GMOあおぞらネット銀行は、総合振込で1回あたり最大9,999件、一括振込で1回あたり最大999件までまとめて振込でき、ビジネスID管理で最大100名までのユーザー権限設定に対応しています。
売掛金の消込と支払いを同一銀行内で設計する場合は、次のような組み合わせが考えられます。
- 売上入金は振込入金用の口座で受け、入金明細と請求データを突合する。
- 追加口座を取引先グループ別・事業部別に割り当て、入金元を口座単位で識別する。
- 支払いは出金用口座に集約し、総合振込(最大9,999件)で月次の支払いをまとめて処理する。
- プール口座から各用途口座への配分はGMOあおぞらネット銀行間 無料の振込で行う。
- 他行口座の明細はfreee入出金管理withGMOあおぞらネット銀行を活用して一元管理する。
月間の振込件数が多く、用途別・事業部別に口座を分けたい企業には、GMOあおぞらネット銀行が適しています。一方で、対面での融資相談や窓口での現金取扱を主軸に据えたい場合は、融資取引行との併用を前提に検討してください。
8.大量振込・複数口座管理に関するよくある質問(FAQ)
8-1.同じ銀行で法人口座を複数開設することはできますか?
同一法人名義での追加口座開設に対応している銀行であれば可能です。GMOあおぞらネット銀行では、代表口座1つにつき最大19口座まで複数口座(追加口座)を開設でき、インターネットバンキング上で申込と管理が行えます。
8-2.大量振込(一括振込)を行う場合、1回あたりの件数や金額に上限はありますか?
上限があります。GMOあおぞらネット銀行では、総合振込が1回あたり最大9,999件、一括振込が1回あたり最大999件で、振込限度額は法人単位で0〜5億円の範囲で設定できます。
8-3.法人口座は最低いくつ持つのが事業運営上ベストですか?
入金用・出金(振込)用・納税用の3口座に分けておくと、お金の流れが整理しやすくなります。事業部や店舗が複数ある場合は、その単位で口座を追加すると、部門別の収支を口座残高で確認できます。
8-4.インターネットバンキングの月額基本料金は複数口座ごとに発生しますか?
銀行によって異なるため、各金融機関の公式Webサイトで「月額基本料」「追加口座の利用料」の記載を確認してください。GMOあおぞらネット銀行は、複数の口座を開設しても、いずれもインターネットバンキング利用料が無料です。
8-5.複数の銀行に分けるのと、同じ銀行で追加口座を持つのはどちらが良いですか?
目的で分かれます。用途別の資金管理と口座間移動コストの削減が目的の場合は、同一銀行での追加口座、融資取引先の分散や預金保険上限(1金融機関元本1000万円とその利息等)への対応が目的なら、複数銀行の口座を開設することをおすすめします。多くの企業は、両方を併用しているケースが多いです。
8-6.会計ソフトと複数口座を自動連携する際の注意点は何ですか?
口座を追加したタイミングで、会計ソフト側の連携設定と科目割り当てを同時に行うことが、最大の注意点です。未連携の口座が残ると、記帳漏れの原因になります。
8-7.法人口座の振込手数料を最も安く抑える方法はありますか?
支払いを1つの出金用口座に集約し、1件あたりの振込手数料が安い口座から一括振込で処理する方法が基本です。加えて、口座間の資金移動を同一銀行内(同行宛て無料)に絞ることで、移動コストを抑えられます。
8-8.複数の担当者で振込業務を分担できますか?
ユーザーごとの権限設定に対応した法人口座であれば、分担できます。GMOあおぞらネット銀行のビジネスID管理では、最大100名までユーザーを追加し、個別に権限設定を行えます。
8-9.全銀協規定フォーマットとCSVはどちらを使うべきですか?
給与振込や総合振込で既存の給与計算システム等からデータを出力している場合は、全銀協規定フォーマット、社内で表計算ソフトから支払いリストを作成している場合は、CSV形式が扱いやすいです。いずれも受取人名のカナ表記ルールを社内で統一しておくことが前提です。
8-10.追加口座を用途別に見分けやすくする方法はありますか?
口座に識別名を設定できる機能を使うことです。GMOあおぞらネット銀行では、追加口座に「口座名義+任意名」を設定でき、「給与支払い用」「納税用」などと付けることで、画面上から判別できます。
8-11.二重振込や誤送金を防ぐにはどうすればよいですか?
振込データの作成者と承認者を別のユーザーに分け、実行後の結果照合を作成者以外が行う体制を作ることです。ユーザー権限を個別に設定できる法人口座であれば、この分離を1契約内で設計できます。
8-12.納税用口座を分けるメリットは何ですか?
消費税や法人税の納税資金を運転資金と混在させず、納税準備の進捗を残高で確認できることです。毎月の売上に応じて一定額を納税用口座へ移す運用にすると、納付月の資金不足を避けやすくなります。
8-13.口座数を増やしすぎるとどうなりますか?
明細取得先とログイン情報が増え、記帳漏れと維持費の増加につながります。口座を追加する際は「その口座の残高が何の管理指標になるのか」を明文化し、役割が説明できない口座は作らないことが目安です。
8-14.振込限度額はどのように設定すべきですか?
通常月の最大支払い額を基準に設定し、給与支払い月や大口仕入の月だけ引き上げる運用が安全です。GMOあおぞらネット銀行では、振込限度額を法人単位で0〜5億円の範囲で設定できます。
8-15.他行の口座も含めて入出金を1画面で確認できますか?
対応する管理機能を使えば可能です。GMOあおぞらネット銀行では、freee入出金管理withGMOあおぞらネット銀行を活用することで、他行口座の明細も一元管理できます。
8-16.振込件数が少ない企業でもネット銀行の法人口座を使う意味はありますか?
あります。月50件でも1件あたり200円の手数料差があれば、年間120,000円の差額になり、加えて、用途別の追加口座や権限管理といった運用面の利点も得られます。
8-17.窓口での対応や融資相談が必要な場合はどうすればよいですか?
融資・与信取引を主とする金融機関をメインバンクとし、決済とデータ連携をネット銀行で行うという併用構成が現実的です。
まとめ:大量振込と複数口座管理を両立する法人口座で経理業務とコストを見直す
大量振込と複数口座管理を両立させるには、他行宛て振込手数料の水準、同一名義での追加口座数、一括振込の上限件数、ユーザー権限管理、会計ソフト連携の5基準で法人口座を評価し、入金・出金・納税の3分割から運用を始めることが要点です。口座間の資金移動を同一銀行内に絞ることで、移動コストを抑えたまま用途別管理を実現できます。
移行を検討する際は、直近3カ月の振込明細から月間振込件数の平均を算出し、本記事の年間コスト差額表(月50件で120,000円、月100件で240,000円、月500件で1,200,000円/1件200円差で試算)と工数比較表に当てはめて、現状との差を試算してください。あわせて現在の口座数と用途を書き出し、不足している役割(プール口座・納税用口座など)を洗い出すと、必要な追加口座数が明確になります。
GMOあおぞらネット銀行は、総合振込で1回あたり最大9,999件の一括振込、代表口座1つにつき最大19口座の追加開設、他行宛て振込手数料一律100円/件、ビジネスID管理で最大100名までの権限設定により、大量振込と複数口座管理をインターネットバンキング内で完結できる法人口座を提供しています。
※本コラムは2026年10月31日現在の情報に基づいて執筆したものです。 ※当社広告部分を除く本コラムの内容は執筆者個人の見解です。