

売上が安定するまでの資金管理は、「手元資金を減らさない仕組み」と「3カ月先の入出金予測」の2つで決まります。GMOあおぞらネット銀行の銀行API連携を利用すると、資金繰り表の更新頻度を月次から日次に引き上げることができます。
本記事では、この仕組みを活用した資金繰り表5項目(売上入金・仕入れ外注費・人件費・固定費・借入返済と税金)の管理方法に加え、口座の色分け管理と入出金の可視化を実践レベルで解説します。
「売上は上がっているのに、なぜかお金がない」——創業期の経営者が最初にぶつかりやすい壁です。利益とキャッシュは別物であり、入金より支出が先行しやすい創業期は、この2つが生命線になります。
目次
1.なぜ売上が伸びていても現金が不足するのか?
売上と手元現金は連動しません。掛け取引による入金の遅れ、先行する仕入れ支出、設備投資の一括払いが重なると、帳簿上は黒字でも口座残高がゼロになる「黒字倒産」が起きます。
1-1. 黒字倒産が起きるメカニズム
売上計上のタイミングと実際の入金タイミングには、30〜60日のズレが生じるケースが一般的です。
この間にも家賃・人件費・仕入れ代金などの支払いは発生し続けます。売上が増えるほど仕入れ額も膨らむため、成長期こそ現金不足に陥りやすい構造です。
黒字倒産を防ぐための資金繰りの基礎知識では、掛け取引による収支ズレの仕組みを詳しく解説しています。
1-2. 売上があることと資金があることは別物
「今月の売上は100万円」と言っても、入金が翌月末であれば手元には1円も入っていません。
この認識のズレが、創業期に資金繰りで失敗する最大の原因です。利益ではなく「いつ、いくらの現金が動くか」を基準に経営判断をする必要があります。
2. 資金繰り表で未来の資金不足を可視化するには?
資金繰り表に5項目(売上入金・仕入れ外注費・人件費・固定費・借入返済と税金)を設けて月次で記録・予測することで、資金不足のタイミングを事前に把握できます。さらにGMOあおぞらネット銀行の銀行API連携を利用すれば、この更新頻度を月次から日次へ高めることも可能です。損益計算書では見えない「現金の動き」だけを追うことで、3カ月先の資金残高を予測できます。
2-1. 資金繰り表に含めるべき5つの項目
最低限、以下の5項目を月次で記録・予測してください。
- 売上入金(回収サイトごとの入金予定額)
- 仕入れ・外注費の支払い
- 人件費(給与・社会保険料)
- 家賃・光熱費などの固定費
- 借入返済・税金の支払い
入金予定は請求・売掛金の回収状況、出金予定は固定費・仕入れ・外注費・人件費・借入返済・税金として管理するのが基本の考え方です。
2-2. 予測と実績のズレを毎週チェックする
資金繰り表は作って終わりではなく、週次で実績と照合することが重要です。
予測より入金が10%少ない、支出が15%多いといったズレを早期に把握できれば、翌月の支払い調整や追加の資金調達に先手を打てます。
2-3. ワーストシナリオで「あと何カ月持つか」を把握する
売上が計画の50%にとどまった場合でも、会社が何カ月存続できるかを把握しておくことが精神的な安定にもつながります。
月次の固定支出が80万円であれば、手元資金240万円で約3カ月が限界です。この数字を常に更新し続けてください。
3. 手元資金はいくら確保すべきか?業種別の適正水準
手元資金の目安は月商の2〜3カ月分が基本水準ですが、業種により異なります。GMOあおぞらネット銀行の複数口座(追加口座)(※)を使えば、1つの口座内で用途別に4分類して資金を分離管理できます。
※複数口座(追加口座)の開設には、GMOあおぞらネット銀行所定の審査があります。
3-1. 業種別の手元資金目安
| 業種タイプ | 手元資金の目安 | 理由 |
|---|---|---|
| 製造業・建設業 | 月商の3〜4カ月分 | 材料費の先払いが大きい |
| 小売業・飲食業 | 月商の2〜3カ月分 | 在庫と仕入れのバランスが必要 |
| IT・サービス業 | 月商の1.5〜2カ月分 | 在庫を持たず固定費が中心 |
| フリーランス | 生活費の3〜6カ月分 | 収入の波が大きい |
※2026年8月GMOあおぞらネット銀行調べ
3-2. 口座を分けて「使えるお金」を可視化する
GMOあおぞらネット銀行の複数口座(追加口座)(※)を活用すれば、1つの口座内で用途別に資金を分離管理できます。
- 売上入金用
- 運転資金(仕入れ・経費支払い)用
- 緊急時・納税積立用
- 将来投資用
口座を分けることで「今、本当に使える現金がいくらあるか」が一目で分かり、使いすぎを防止できます。
※複数口座(追加口座)の開設には、GMOあおぞらネット銀行所定の審査があります。
4. キャッシュサイクルを改善する具体策とは?
「入金を早く、支払いを遅くする」がキャッシュサイクル最適化の鉄則です。本記事では、入金を早める4つのアクションと支払いを適正化する3つのアクションを組み合わせる方法を紹介します。
売掛金の回収サイクルを1日短縮するだけで、企業の資金繰りは劇的に改善されることがあります。
4-1. 入金を早めるための4つのアクション
- 納品後即日で請求書を発行するルールを徹底する
- 新規契約時に入金サイトの短縮(月末締め翌月末→翌月15日など)を交渉する
- クレジットカード決済や前払い制を導入し、即時入金の比率を高める
- 売掛金の年齢表を作成し、支払期日を過ぎた債権は即座に督促する
4-2. 支払いを適正化するための3つのアクション
- 仕入れ先との支払いサイトを可能な範囲で延長交渉する
- 年払いしている経費を月払いに変更し、一時的な支出集中を避ける
- 支出ピークが重なる月を事前に把握し、支払い日の分散を図る
4-3. ファクタリングという選択肢
手数料は発生しますが、売掛債権を金融機関やファクタリング会社に売却することで、入金前に現金化する方法もあります。
資金ショートの危機が迫っている場合には、有効な緊急手段の1つです。
5. 創業期に徹底すべき固定費の管理ポイントは?
月間固定費を10%削減できれば、年間で月間固定費の約1.2カ月分に相当する支出を抑えられます。GMOあおぞらネット銀行は口座維持費とインターネットバンキング利用料が無料で、創業期の固定的な金融コストを抑えられます。
固定費は売上の有無に関わらず毎月発生するため、創業期の資金繰りを最も圧迫する要素です。
5-1. 見直すべき固定費の優先順位
削減効果が大きい項目から順に見直すことが重要です。
- オフィス家賃(コワーキングスペースやバーチャルオフィスの検討)
- 人件費(業務委託やパートタイムの活用)
- サブスクリプション費用(使っていないSaaSの解約)
- 通信費・リース費用(契約プランの見直し)
5-2. 金融コストも固定費として見直す
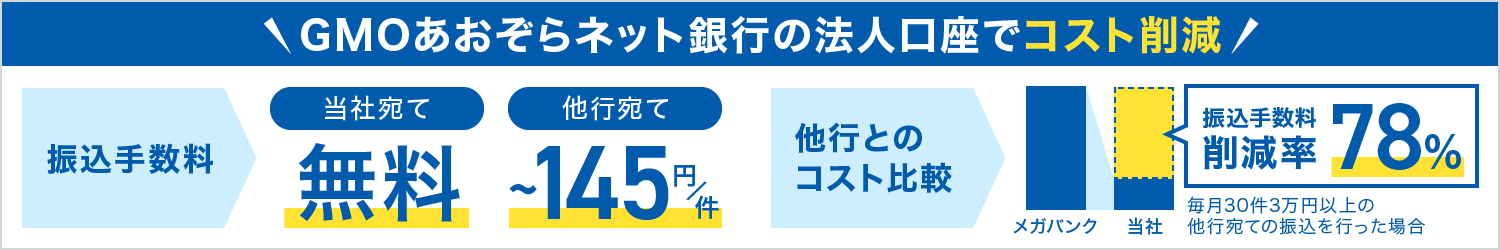
GMOあおぞらネット銀行では、設立月から12カ月間は毎月20回まで他行宛て振込手数料が無料です。
創業期こそ、振込手数料は毎月発生する固定的コストとして削減対象になります。
5-3. 投資判断は「売上に直結するか」で線引きする
売上に直結しない設備投資や過剰な在庫確保は、資金が安定するまで見送るべきです。
投資の意思決定は「その支出が3カ月以内に売上を生むか」を基準にすると、判断にブレがなくなります。
経営分析の指標と計算方法を活用すれば、自社の収益性や安全性を客観的に数値で把握できます。
6. 早めに動くべき資金調達の選択肢とは?
創業期に活用しやすい資金調達手段は3つです。資金がなくなってから銀行に相談しても融資は受けられないため、手元資金に余裕がある段階から調達手段を確保しておくのが鉄則です。
6-1. 創業期に活用しやすい3つの資金調達手段
| 手段 | 特長 | ポイント |
|---|---|---|
| 日本政策金融公庫の創業融資 | 実績が少ない創業期でも相談しやすい公的金融機関 | 無担保・無保証人の制度もある |
| 補助金・助成金 | 返済不要な資金として活用できる | 制度理解が申請成功率を左右する |
| 制度融資(信用保証協会付き) | 自治体と金融機関が連携する仕組み | 低金利で利用できるケースが多い |
※2026年8月GMOあおぞらネット銀行調べ
補助金・助成金については補助金と助成金の違いと活用法を事前に理解しておくことで、申請の成功率が高まります。
6-2. 自己資金の準備が融資審査を左右する
創業融資の審査では、自己資金の額と蓄積過程が重視されます。
自己資金を準備するための8つの方法を参考に、計画的に自己資金を積み上げておくことが、融資を有利に進めるポイントです。
6-3. 融資における資金使途の明確化が重要
金融機関は「何にいくら使うのか」を厳しくチェックします。運転資金と設備資金を明確に区別し、見積書を揃えておくことが必須です。
創業融資における資金使途の考え方で、審査で評価されるポイントを確認しておきましょう。
7. 金融機関との関係構築はなぜ早期に始めるべきか?
GMOあおぞらネット銀行を含め、2〜3の金融機関と取引関係を持つことで調達スピードは格段に変わります。資金が必要になる前から関係を構築しておくことが重要です。
7-1. メインバンクとの定期的な情報共有
試算表や資金繰り表を四半期ごとに共有し、事業の進捗を報告する習慣をつけてください。
「業績が良いときにこそ報告する」ことで、金融機関からの信頼度が高まり、融資条件の改善につながります。
7-2. 複数の調達ルートを確保する
メインバンク1行だけに依存するのはリスクです。
日本政策金融公庫、信用金庫、ネット銀行など、2〜3の金融機関と取引関係を持つことで、資金調達の選択肢が広がります。
創業初期にやるべきことと融資戦略では、専門家が初期段階での金融機関との付き合い方を解説しています。
8. API連携で資金管理の精度を上げるには?
GMOあおぞらネット銀行の銀行API連携機能を使うと、入金消込・残高明細取得・振込業務の3業務の自動化により、資金繰り表の更新頻度を月次から日次に引き上げることが可能です。入出金データを自社の会計システムや販売管理システムとリアルタイムで連携できます。
8-1. API連携で自動化できる3つの業務
- 入金消込の自動化:顧客からの入金を検知し、会計システムと自動照合。手作業による確認工数を大幅に削減します。
- 残高・明細の自動取得:複数口座の残高を一元管理し、キャッシュフローをリアルタイムで可視化できます。
- 振込業務の自動化:外部システムから直接振込指示を出すことで、大量の支払い処理を効率化します。
8-2. 更新頻度を上げると何が変わるか
日次更新になれば、入金遅延や想定外の支出をその日のうちに検知できます。
「資金が足りなくなる前に気づく」ためには、月に1回の更新では遅すぎます。GMOあおぞらネット銀行の銀行API連携の詳細は公式Webサイトで確認できます。
9. 資金管理の精度を高める経営分析の活用法
「見える化→予測→先手対応」のサイクルを回すには、3つの指標を定期的にモニタリングすることが不可欠です。
9-1. 創業期に注目すべき3つの指標
| 指標 | 計算式 | 目安 |
|---|---|---|
| 手元流動性比率 | 手元資金 ÷ 月商 | 2.0以上 |
| 売掛金回転期間 | 売掛金 ÷ 日商 | 30日以内が理想 |
| 固定費率 | 固定費 ÷ 売上高 × 100 | 業種により異なるが低いほど安全 |
※2026年8月GMOあおぞらネット銀行調べ
9-2. 月次決算の迅速化が先手対応を可能にする
月次の数字が翌月10日までに確定すれば、問題の早期発見と対策立案に2週間以上の猶予が生まれます。
経営改善の具体的な手法とフレームワークでは、SWOT分析や4P分析を活用した改善プロセスを紹介しています。
10. 法人口座の開設で気をつけるべきポイントとは?
GMOあおぞらネット銀行はオンライン完結で法人口座を開設でき、条件を満たせば最短即日(※)で審査結果が届きます。創業直後の法人口座開設は近年審査が厳格化しており、事業実態の証明が求められます。
口座が開設できなければ、取引先からの入金受け入れや融資の実行にも支障が出ます。
法人口座開設の審査ポイントとネット銀行のメリットを事前に確認し、必要書類を揃えておくことをおすすめします。
※取引責任者さま(開設する口座におけるすべての取引の照会・操作・承認を行う権限が付与されたご担当者)と代表者さまが同一かつマイナンバーカード読取または自撮り動画(セルフィー)で本人確認の場合
<ご注意事項>
・審査の状況によりお時間がかかる場合がございます。あらかじめご了承ください。
・GMOあおぞらネット銀行休業日にお申し込みいただいた場合は、当日の口座開設はいただけません。あらかじめご了承ください。
・デビット付キャッシュカードは当日ご利用いただけません。後日転送不要の簡易書留にてご登録法人住所宛てにお送りいたします。
・GMOあおぞらネット銀行から送付する郵便物をお受け取りいただけない場合、口座の利用制限やカード・口座解約となる場合がございます。
11. 資金繰りに関するよくある質問(FAQ)
11-1. 資金繰り表はどのタイミングで作り始めるべき?
事業を開始する前、できれば創業計画を立てる段階から作成すべきです。開業後は月次での更新が基本であり、資金の動きが激しい時期は週次での見直しが推奨されます。
11-2. 手元資金が月商の1カ月分しかない場合はどうすれば?
早急に資金調達を検討してください。日本政策金融公庫の創業融資であれば、創業間もない段階でも相談が可能です。同時に、固定費の削減と入金サイクルの短縮を並行して進めましょう。
11-3. 売上が不安定な時期に設備投資をしてもよい?
原則として、手元資金に月商3カ月分以上の余裕がない限り、大型の設備投資は避けるべきです。投資判断は「3カ月以内に売上を生むか」を基準にしてください。
11-4. 個人事業主でも資金繰り表は必要?
必要です。個人事業主は事業資金と生活費が混在しやすく、資金繰りの把握が曖昧になりがちです。最低限、事業用口座と生活用口座を分け、月次で入出金を記録する習慣をつけてください。
11-5. 融資の種類はどう選べばよい?
中小企業の4つの融資形式の特徴と選び方を参考に、自社の資金需要の性質(短期 or 長期、運転資金 or 設備資金)に合った融資形式を選択してください。証書貸付・手形貸付・当座貸越・手形割引の4種類から、最適な手段を見極めることが重要です。
11-6. 資金繰りの相談はどこにすればよい?
日本政策金融公庫、商工会議所、よろず支援拠点などの公的機関は無料で相談できます。GMOあおぞらネット銀行の資金調達・融資に関するコラムや経営改善コラムでも、専門家監修の実践的な情報を発信しています。
11-7. 入金遅延が発生したらまず何をすべき?
売掛金の年齢表を確認し、支払期日を超過している取引先には即日で督促を行ってください。入金遅延が常態化している取引先に対しては、与信限度額の見直しや取引条件の変更を検討すべきです。
11-8. 資金管理にクラウド会計ソフトは必須?
必須ではありませんが、導入すれば資金繰り表の作成工数を大幅に削減できます。GMOあおぞらネット銀行のAPI連携を活用すれば、入出金データが自動で会計ソフトに反映され、リアルタイムでの資金把握が可能になります。
11-9. 手元資金が「あと何カ月持つか」はどう計算する?
手元資金 ÷ 月間の固定支出で算出します。月次の固定支出が80万円で手元資金が240万円なら約3カ月が限界という計算です。
11-10. 口座を分けるメリットは何ですか?
用途別に資金を分離すると「今、本当に使える現金」が一目で分かります。GMOあおぞらネット銀行の複数口座(追加口座)なら、売上入金用・運転資金用・緊急時と納税積立用・将来投資用の4分類で管理できます。
まとめ:資金管理は「見える化→予測→先手対応」の繰り返し
創業期の資金管理で最も重要なのは、「資金が足りなくなる前に気づく仕組み」を持つことです。
まずは直近3カ月分の入金と出金の予定を書き出し、手元資金が月商の何カ月分あるかを確認してください。目安は月商の2〜3カ月分、月次固定支出80万円なら手元資金240万円で約3カ月が限界という基準を常に更新しましょう。
GMOあおぞらネット銀行は、複数口座(追加口座)による用途別の資金管理、銀行API連携による資金繰り表の月次から日次への更新、設立月から12カ月間毎月20回までの他行宛て振込手数料無料、そしてオンライン完結・最短即日審査の法人口座開設で、創業期の経営者の資金管理を支援しています。
※本コラムは2026年8月31日現在の情報に基づいて執筆したものです。
※GMOあおぞらネット銀行広告部分を除く本コラムの内容は執筆者個人の見解です。